Domain shop-fahrrad.de kaufen?
Wir ziehen mit dem Projekt
shop-fahrrad.de um.
Sind Sie am Kauf der Domain
shop-fahrrad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain shop-fahrrad.de kaufen?
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
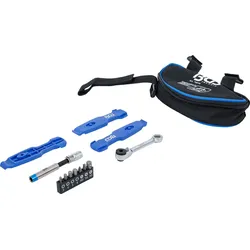
BGS 74516 Satz Werkzeug unterwegs für Fahrrad 13 teilig FahrradreparaturBGS 74516 Satz Werkzeug unterwegs für Fahrrad 13 teilig Fahrradreparatur Beschreibung: praktisches Notfall-Set mit Fahrrad Werkzeug für unterwegs Helfer in der Not, wenn es unterwegs zur Panne kommt kleinere Reparaturen sind damit im Handumdrehen erledigt praktischer Begleiter auf jeder Tour übersichtlich angeordnete Einzelteile und somit sofort griffbereit jedes Werkzeug einzeln und an einem vorbestimmten, festen Ort zu finden Spezial-Bitknarre für die schwer zugängliche Stellen und Schraubfälle mit einer Auswahl an Bits in den meistverwendeten Größen und Abtriebsprofilen am Fahrrad 3 Kunststoff-Reifenheber sind an der Felge fixierbar und ermöglichen den Zugang zur undichten Stelle im Schlauch sämtliche Werkzeuge sind untergebracht in einer praktischen, klemmbaren Tasche zur Befestigung an Rahmen, Sattel oder Sattelstange keine Störgeräusche beim Fahren dank Klettverschlüssen Spezial-Bitknarre gefertigt aus Chrom-Vanadium Stahl Technische Daten: Oberflächenvergütung: verchromt, matt Bits aus hochwertigem Chrom-Vanadium Stahl (S2) Lieferumfang: 1 x BGS 8176 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 3mm 1 x BGS 8177 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 4mm 1 x BGS 8178 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 5mm 1 x BGS 8179 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 6mm 1 x BGS 8185 Bit | Antrieb Außensechskant 6,3mm (1/4") | Kreuzschlitz PH1 1 x BGS 8193 Bit | Antrieb Außensechskant 6,3mm (1/4") | T-Profil (für Torx) T25 3 x Reifenheber, Kunststoff 1 x BGS 8213 Bit-Adapter mit Haltekugel | Innenvierkant 6,3mm (1/4") | Innensechskant 6,3mm (1/4") 1 x BGS 8202 Bit-Knarren-Adapter | Außensechskant 6,3mm (1/4") - Außenvierkant 6,3mm (1/4") | 30mm 1 x BGS 1729 Magnetischer Bithalter | Abtrieb Außensechskant 6,3mm (1/4") | 60mm 1 x Spezial-Bitknarre | Abtrieb Innensechskant 6,3mm (1/4")24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FISCHER FAHRRAD 825569:FISCHER Fahrradklingel SchwarzDie FISCHER Glocke Hightech überzeugt mit extra lautem, klarem Klang von 100 dB für mehr Sicherheit im Straßenverkehr. Der hochwertige Materialmix aus Aluminium, Edelstahl und Polyamid sorgt für Stabilität, Langlebigkeit und eine moderne Optik. Mit nur 24 g ist die Glocke besonders leicht, kompakt und passend für Standardlenker mit 22,2 mm Durchmesser.8,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
BGS 74515 Satz Werkzeug für Fahrrad 26 teilig FahrradreparaturBGS 74515 Satz Werkzeug für Fahrrad 26 teilig Fahrradreparatur Beschreibung: bestens gewappnet für Reparaturen am Fahrrad zur Instandhaltung und Einstellung an modernen Fahrrädern wie Mountainbikes oder Rennrädern, aber auch E-Bikes übersichtlich angeordnete Einzelteile und somit sofort griffbereit jedes Werkzeug einzeln und an einem vorbestimmten, festen Ort zu finden Drehgriff für Bits und handliche Spezial-Bitknarre für die schwer zugängliche Stellen und Schraubfälle beinhaltet als Basis eine Telefonzange und einen Seitenschneider zum Greifen und Trennen von z.B. Bowdenzügen beide Zangen mit 2-Komponenten-Griffen Rollgabelschlüssel für Verschraubungen an Pedalen oder den hinteren Bremsen vervollständigt wird der Satz durch eine Auswahl an Bits in den meistverwendeten Größen und Abtriebsprofilen am Fahrrad 3 Kunststoff-Reifenheber sind an der Felge fixierbar und ermöglichen den Zugang zur undichten Stelle im Schlauch sämtliche Werkzeuge sind untergebracht in einer praktischen, handlichen, und hochwertigen Reißverschlusstasche Spezial-Bitknarre, Drehgriff für Bits, Rollgabelschlüssel und Zangen gefertigt aus Chrom-Vanadium Stahl Technische Daten: Oberflächenvergütung: verchromt, matt Bits aus hochwertigem Chrom-Vanadium Stahl (S2) Lieferumfang: 1 x BGS 393 Schwedischer Seitenschneider | 165mm 1 x BGS 388 Telefonzange | gerade | 160mm 1 x Drehgriff für Bits | Abtrieb Innensechskant 6,3mm (1/4") 1 x BGS 1440 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 20mm 1 x Bit | Antrieb Außensechskant 6,3 mm (1/4") | Innensechskant 2mm 1 x Bit | Antrieb Außensechskant 6,3 mm (1/4") | Innensechskant 2,5mm 1 x BGS 8176 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 3m 1 x BGS 8177 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 4mm 1 x BGS 8178 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 5mm 1 x BGS 8179 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 6mm 1 x BGS 8180 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 8mm 1 x BGS 8181 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 10mm 1 x BGS 8185 Bit | Antrieb Außensechskant 6,3mm (1/4") | Kreuzschlitz PH1 1 x Bit | Antrieb Außensechskant 6,3mm (1/4") | Schlitz 4mm 1 x BGS 8191 Bit | Antrieb Außensechskant 6,3mm (1/4") | T-Profil (für Torx) T15 1 x BGS 8192 Bit | Antrieb Außensechskant 6,3mm (1/4") | T-Profil (für Torx) T20 1 x BGS 8193 Bit | Antrieb Außensechskant 6,3mm (1/4") | T-Profil (für Torx) T25 1 x BGS 8195 Bit | Antrieb Außensechskant 6,3mm (1/4") | T-Profil (für Torx) T30 3 x Reifenheber, Kunststoff 1 x BGS 8213 Bit-Adapter mit Haltekugel | Innenvierkant 6,3mm (1/4") | Innensechskant 6,3mm (1/4") 1 x BGS 2482 Steckschlüssel-Einsatz Sechskant | Antrieb Innenvierkant 6,3mm (1/4") | SW 10mm 1 x BGS 8202 Bit-Knarren-Adapter | Außensechskant 6,3mm (1/4") - Außenvierkant 6,3mm (1/4") | 30mm 1 x BGS 1729 Magnetischer Bithalter | Abtrieb Außensechskant 6,3mm (1/4") | 60mm 1 x Spezial-Bitknarre | Abtrieb Innensechskant 6,3mm (1/4")43,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Ähnliche Suchbegriffe für Steuerliche
-
BGS 74516 Satz Werkzeug unterwegs für Fahrrad 13 teilig FahrradreparaturBGS 74516 Satz Werkzeug unterwegs für Fahrrad 13 teilig Fahrradreparatur Beschreibung: praktisches Notfall-Set mit Fahrrad Werkzeug für unterwegs Helfer in der Not, wenn es unterwegs zur Panne kommt kleinere Reparaturen sind damit im Handumdrehen erledigt praktischer Begleiter auf jeder Tour übersichtlich angeordnete Einzelteile und somit sofort griffbereit jedes Werkzeug einzeln und an einem vorbestimmten, festen Ort zu finden Spezial-Bitknarre für die schwer zugängliche Stellen und Schraubfälle mit einer Auswahl an Bits in den meistverwendeten Größen und Abtriebsprofilen am Fahrrad 3 Kunststoff-Reifenheber sind an der Felge fixierbar und ermöglichen den Zugang zur undichten Stelle im Schlauch sämtliche Werkzeuge sind untergebracht in einer praktischen, klemmbaren Tasche zur Befestigung an Rahmen, Sattel oder Sattelstange keine Störgeräusche beim Fahren dank Klettverschlüssen Spezial-Bitknarre gefertigt aus Chrom-Vanadium Stahl Technische Daten: Oberflächenvergütung: verchromt, matt Bits aus hochwertigem Chrom-Vanadium Stahl (S2) Lieferumfang: 1 x BGS 8176 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 3mm 1 x BGS 8177 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 4mm 1 x BGS 8178 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 5mm 1 x BGS 8179 Bit | Antrieb Außensechskant 6,3mm (1/4") | Innensechskant 6mm 1 x BGS 8185 Bit | Antrieb Außensechskant 6,3mm (1/4") | Kreuzschlitz PH1 1 x BGS 8193 Bit | Antrieb Außensechskant 6,3mm (1/4") | T-Profil (für Torx) T25 3 x Reifenheber, Kunststoff 1 x BGS 8213 Bit-Adapter mit Haltekugel | Innenvierkant 6,3mm (1/4") | Innensechskant 6,3mm (1/4") 1 x BGS 8202 Bit-Knarren-Adapter | Außensechskant 6,3mm (1/4") - Außenvierkant 6,3mm (1/4") | 30mm 1 x BGS 1729 Magnetischer Bithalter | Abtrieb Außensechskant 6,3mm (1/4") | 60mm 1 x Spezial-Bitknarre | Abtrieb Innensechskant 6,3mm (1/4")24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FISCHER FAHRRAD 825569:FISCHER Fahrradklingel SchwarzDie FISCHER Glocke Hightech überzeugt mit extra lautem, klarem Klang von 100 dB für mehr Sicherheit im Straßenverkehr. Der hochwertige Materialmix aus Aluminium, Edelstahl und Polyamid sorgt für Stabilität, Langlebigkeit und eine moderne Optik. Mit nur 24 g ist die Glocke besonders leicht, kompakt und passend für Standardlenker mit 22,2 mm Durchmesser.8,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
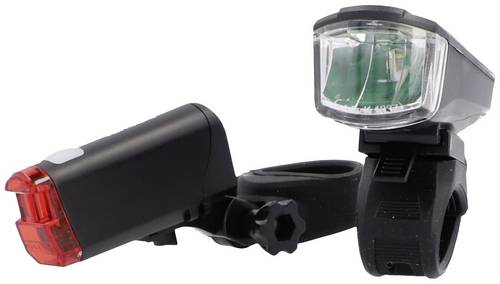
FISCHER FAHRRAD Fahrradbeleuchtung Set LED batteriebetrieben SchwarzEntdecken Sie die ultimative Fahrradbeleuchtung für maximale Sicherheit und Sichtbarkeit - unsere hochmoderne LED-Batt Bel.-Set 20 m/Batt. small-box . Mit dieser revolutionären Beleuchtungslösung bleiben Sie immer sicher und gut sichtbar, egal ob Sie auf belebten Straßen oder abgelegenen Radwegen unterwegs sind. Die LED-Batt Bel.-Set 20 m/Batt. small-box bietet eine beeindruckende Helligkeit von 20 lx , die einen breiten und klaren Lichtstrahl erzeugt. Egal ob Sie im Dunkeln oder bei schlechten Lichtverhältnissen fahren, Sie werden immer eine klare Sicht auf dem Weg vor sich haben. Dank der verschiedenen Beleuchtungsmodi mit 1-stufig können Sie die Helligkeit an Ihre Bedürfnisse anpassen und Energie sparen. Ein weiteres wichtiges Merkmal der LED-Batt Bel.-Set 20 m/Batt. small-box ist die langlebige Nutzungszeit, was Ihnen ausreichend Zeit für ausgedehnte Fahrradtouren gibt. Die LED-Batt Bel.-Set 20 m/Batt. small-box zeichnet sich auch durch ihre einfache Montage aus. Dank des praktischen Schnellspannsystems können Sie die Beleuchtung mühelos an Ihrem Fahrrad befestigen und bei Bedarf schnell abnehmen. Die robuste Konstruktion gewährleistet eine sichere und stabile Montage, selbst bei holprigen Straßenverhältnissen. Neben der Helligkeit und der Leuchtdauer legen wir auch großen Wert auf die Sichtbarkeit der LED-Batt Bel.-Set 20 m/Batt. small-box . Die Beleuchtung verfügt über eine rundum Sichtbarkeit, um das Fahrrad für andere Verkehrsteilnehmer gu10,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
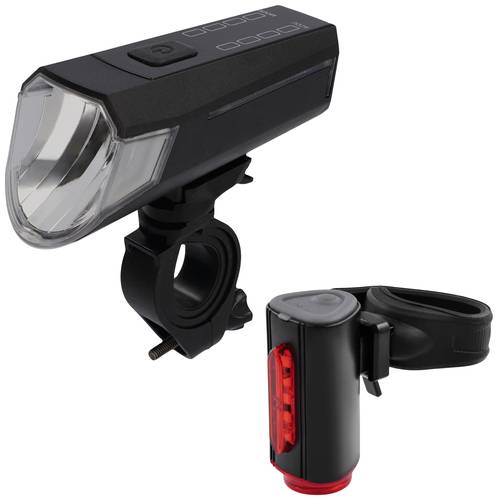
FISCHER FAHRRAD Fahrradbeleuchtung Set LED akkubetrieben SchwarzDas TWIN-Rücklicht gibt es ab sofort auch im Set mit einer superhellen 80 Lux Frontleuchte. Das aufladbare 80 Lux Frontlicht verfügt über 4 Leuchtmodi: 80 Lux, 40 Lux, 20 Lux, Sensormodus. Im Sensormodus reagiert die Leuchte automatisch auf das Umgebungslicht und passt den Leuchtmodus entsprechend an. Bei Helligkeit wird eine geringere Leuchtstärke gewählt, in dunkler Umgebung z.B. im Tunnel oder bei Nacht die stärkste Stufe eingestellt. An der Oberseite platziert zeigen 4 Batteriekontrollleuchten den Akkuzustand des Vorderlichtes an. Auch die Frontlampe verfügt über einen Li-Ionen Akku, der innerhalb 5 Stunden aufgeladen ist. Das 360° Twin-Rücklicht setzt neue Maßstäbe in Sachen Sichtbarkeit und Schutz bei Dunkelheit. Es projiziert einen 360° Grad Lichtkreis auf den Boden rund um das Fahrrad und erzeugt so eine leuchtende Schutzzone in der Dunkelheit. Dieser Lichtkreis signalisiert anderen Verkehrsteilnehmern, mit entsprechendem Sicherheitsabstand zu überholen. Zudem wird die Silhouette des Radfahrers deutlich erkennbar, was ebenfalls zur Sicherheit beiträgt. Die FISCHER TWIN-Rückleuchte lässt sich schnell montieren und ist extrem robust, wetterfest und verfügt über ein formschönes Gehäuse. Die StVZO schreibt vor, dass Fahrräder auf den öffentlichen Straßen ein Licht haben müssen. Sowohl um in der Dunkelheit zu sehen, wo man hinfährt, als auch um von anderen Verkehrsteilnehmern gesehen zu werden. Spezialisierte Räder wie Rennräder oder Mountainbikes verzichten gerne auf e28,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.